


Cofidis, app crédit et budget
4,0626.00 Avis
Caractéristiques de l’application
- Version
- V12.71.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- Cofidis
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
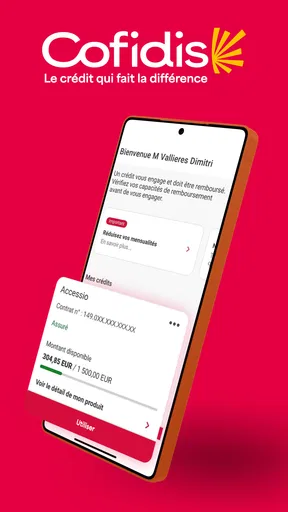
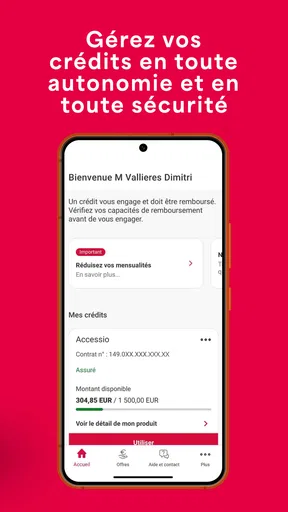
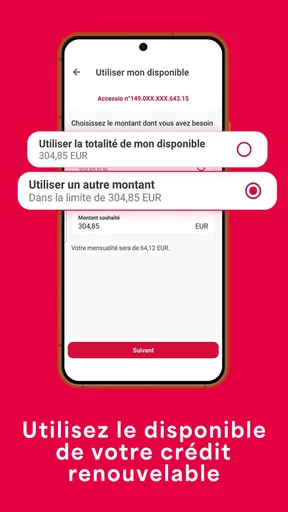
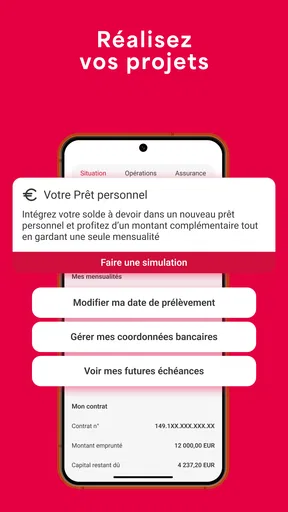
 Analyse par AppCompare
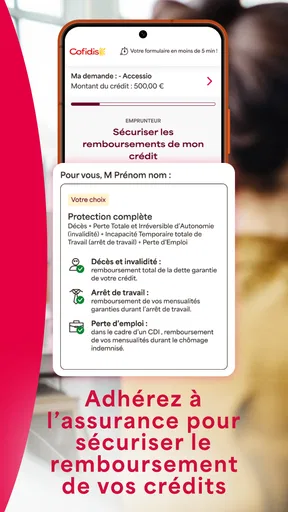
J’ai testé Cofidis comme une application financière destinée à suivre ses démarches de crédit, préparer un projet et garder ses informations importantes au même endroit. Elle s’adresse surtout aux clients de Cofidis, mais son intérêt ne se limite pas à consulter un dossier : on peut aussi l’utiliser pour réfléchir à un financement, examiner une simulation ou organiser un projet automobile ou immobilier avant de prendre une décision. Mon impression générale est celle d’un outil pratique pour avancer dans un parcours déjà lié à Cofidis, plutôt qu’un gestionnaire de budget universel.
Dans un foyer, cette nuance compte beaucoup. Une personne peut utiliser l’application pour suivre son propre dossier, tandis qu’un couple peut s’en servir comme point de référence lorsqu’il discute d’un achat important. En revanche, je ne la considérerais pas comme un espace familial partagé où chacun pourrait gérer librement les mêmes informations. Les sujets de crédit, d’assurance et de situation financière restent personnels. Pour moi, le bon réflexe consiste donc à distinguer la coordination du foyer de la consultation directe du compte.
Une application utile quand un projet concerne toute la maison
Le cas le plus parlant est celui d’un ménage qui doit remplacer une voiture. Une personne ouvre une simulation depuis son téléphone, regarde les possibilités proposées, puis en parle avec l’autre membre du foyer avant d’aller plus loin. L’application devient alors un support de discussion : elle aide à poser les bonnes questions sur le montant, la durée et la capacité à absorber une mensualité, sans transformer automatiquement la simulation en engagement.
J’apprécie cette étape de préparation, car elle évite de commencer une démarche dans la précipitation. Pour un projet immobilier, l’usage est similaire, mais les enjeux sont plus lourds. Je conseille de noter séparément les revenus, charges et dépenses du foyer avant de consulter les options disponibles. L’application peut accompagner la réflexion, mais elle ne remplace pas une vision complète du budget domestique.
La même logique vaut pour un prêt à la consommation. Une simulation peut donner un cadre concret à une discussion, notamment lorsqu’un achat concerne plusieurs personnes. Le point important est de ne pas confondre facilité d’accès et décision raisonnable. Un résultat affiché à l’écran ne dit pas à lui seul si le projet est confortable pour le foyer sur la durée. Je trouve donc l’application plus convaincante comme outil de préparation et de suivi que comme solution unique pour piloter toutes les finances.
Ce que je vérifie avant de l’utiliser à plusieurs
Sur un appareil partagé, je commencerais par définir une règle simple : chacun consulte uniquement les informations dont il a besoin et le titulaire du compte reste la personne qui valide les actions importantes. Cette séparation est particulièrement pertinente pour les données liées au crédit et à l’assurance. Même si l’on vit ensemble, les informations financières ne deviennent pas automatiquement communes.
Je recommande aussi d’éviter de laisser une session ouverte sur une tablette familiale ou sur un téléphone prêté. Ce conseil n’est pas propre à Cofidis, mais il prend ici une importance particulière, puisque l’application peut concerner des dossiers sensibles. Un appareil partagé est pratique pour regarder une simulation ensemble, moins adapté pour conserver une connexion active accessible à tous.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
La version actuelle est la V12.71.0 et l’application fonctionne à partir d’Android 8.0. Cela la rend accessible à de nombreux appareils encore utilisés au quotidien, mais je vérifierais tout de même la compatibilité du téléphone avant une démarche urgente. Une application financière doit rester stable au moment où l’on consulte un dossier ou prépare une demande ; je préfère donc effectuer les mises à jour avant un rendez-vous ou une décision importante.
Installer, se repérer et garder une frontière claire
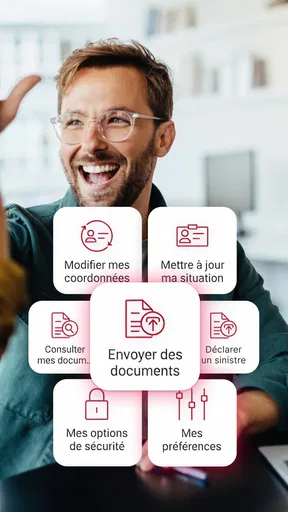
L’application est gratuite, ce qui facilite son installation pour un client qui veut consulter ses services Cofidis sans ajouter le coût d’un outil supplémentaire. Elle est développée par Cofidis et rassemble plusieurs sujets dans un même environnement : gestion, financement, assurance, prêt à la consommation et simulations liées à des projets. Cette concentration est agréable lorsqu’on est déjà dans l’écosystème de l’organisme.
En revanche, je ne l’utiliserais pas comme unique application de budget. Elle ne remplace pas forcément un tableau de dépenses ou une application bancaire qui regroupe plusieurs comptes. Pour connaître l’état global d’un foyer, il faut généralement réunir davantage d’informations que celles liées à Cofidis. Mon conseil est donc de l’associer à un suivi mensuel indépendant : revenus, loyer, énergie, abonnements, crédits existants et épargne doivent être visibles au même endroit, même si l’application sert ensuite à consulter la partie Cofidis.
Cette méthode crée une frontière saine entre deux usages. D’un côté, Cofidis sert à suivre une relation financière précise et à explorer certains projets. De l’autre, un outil de budget ou un simple document partagé sert à coordonner les dépenses quotidiennes. C’est moins spectaculaire qu’une solution qui prétend tout centraliser, mais c’est beaucoup plus lisible pour un ménage.
Coordonner un projet sans mélanger tous les comptes
À mon avis, la meilleure utilisation à deux consiste à préparer ensemble, puis à laisser la personne concernée effectuer les étapes personnelles. Par exemple, un couple peut comparer le coût total d’une voiture, discuter de la mensualité acceptable et décider du montant à ne pas dépasser. Ensuite, le titulaire du dossier consulte l’application et poursuit la démarche de son côté. Cette organisation réduit les malentendus et évite de traiter une information privée comme un simple document familial.
Pour un projet immobilier, je procéderais en trois temps. Je commencerais par une estimation réaliste du budget du foyer, sans compter sur une future augmentation ou sur une dépense qui pourrait disparaître. Je consulterais ensuite les possibilités de simulation dans l’application. Enfin, je relirais les éléments avec un regard critique, en tenant compte des autres engagements déjà présents. Cette dernière étape est essentielle : une simulation aide à explorer, mais elle ne doit pas devenir le seul critère de décision.
Un autre usage intéressant concerne le suivi des échanges liés à un dossier. Lorsqu’un couple se répartit les tâches, l’un peut préparer les documents domestiques tandis que l’autre suit la partie Cofidis. Pour éviter les oublis, je conseille de conserver une liste commune des questions à poser et des étapes déjà réalisées, sans y copier des informations confidentielles inutiles. Cette petite discipline apporte souvent plus de clarté qu’un partage intégral du téléphone ou du compte.
Je trouve également utile de séparer les simulations exploratoires des demandes réellement envisagées. Si l’on teste plusieurs scénarios pour comprendre l’effet d’un montant ou d’une durée, il vaut mieux les noter comme des hypothèses. Une simulation n’est pas un budget validé, et encore moins une preuve que le foyer peut supporter le financement. Cet usage prudent est l’un des points qui distinguent une démarche réfléchie d’un simple clic rapide.
Ce que l’application fait mieux que les alternatives habituelles
Face à une application bancaire généraliste, Cofidis a un avantage évident pour les personnes qui veulent rester centrées sur leurs services Cofidis. L’utilisateur n’a pas besoin de transformer une application de dépenses en outil de suivi de crédit. Les thèmes proposés sont cohérents avec les projets de financement, d’assurance et de consommation, ce qui rend le parcours plus direct pour un client déjà concerné.
Face à un tableur, elle est plus immédiate pour accéder à son univers Cofidis et pour examiner une simulation. Le tableur reste toutefois supérieur pour comparer toutes les dépenses d’un foyer, établir plusieurs scénarios et conserver une vue indépendante de l’organisme financier. Je ne choisirais donc pas l’un contre l’autre : l’application pour la relation Cofidis, le tableur pour la décision familiale.
Face à une agence ou à un échange téléphonique, l’application offre davantage de souplesse pour commencer une réflexion quand on le souhaite. C’est pratique le soir, avant une discussion avec son conjoint, ou pendant la préparation d’un achat. Mais une interface mobile ne donne pas automatiquement le même accompagnement qu’un échange humain. Pour une situation complexe, un endettement déjà important ou un projet qui engage plusieurs personnes, je prendrais le temps de demander des explications plutôt que de me fier uniquement à l’écran.
Âge, confiance et usage dans un foyer
Avec une classification PEGI 3, l’application est présentée dans une catégorie d’âge très large. Cela ne signifie pas qu’un enfant devrait l’utiliser. Les sujets traités sont financiers et concernent des décisions d’adultes. Dans une maison où plusieurs personnes utilisent le même appareil, je garderais donc l’accès sous la responsabilité du titulaire du compte et je n’encouragerais pas un mineur à manipuler une simulation ou un dossier.
Cette distinction entre classification et maturité financière me paraît importante. Un téléphone familial peut être utilisé par un adolescent pour regarder une vidéo ou consulter un service courant, mais cela ne justifie pas l’accès à une application qui touche au crédit. La confiance ne doit pas remplacer la prudence : même entre proches, les informations financières méritent une gestion séparée.
Pour un parent qui accompagne un jeune adulte, le meilleur rôle est probablement pédagogique. On peut expliquer la différence entre une simulation, une demande et un contrat, puis discuter du budget à partir de chiffres compréhensibles. Je déconseille de faire les démarches à la place de l’autre personne ou de lui transmettre ses identifiants. L’objectif devrait être de comprendre les conséquences d’un engagement, pas seulement de réussir à remplir un écran.
Dans un couple, la confiance fonctionne mieux quand les responsabilités sont explicites. Celui qui possède le dossier peut partager les éléments nécessaires à la décision commune, tandis que chacun garde ses accès personnels. Cette organisation évite deux excès : cacher complètement un projet qui touche le foyer, ou exposer sans précaution toutes les données individuelles.
Les limites que je garderais en tête
La première limite est son périmètre. Malgré son orientation vers la gestion et le budget, je ne la vois pas comme un agrégateur complet de finances familiales. Si votre besoin principal est de catégoriser chaque dépense, suivre plusieurs banques ou planifier l’épargne du mois, une application de budget dédiée sera probablement plus adaptée.
La deuxième concerne le risque de lecture trop rapide. Les mots « simulation », « projet » et « financement » peuvent donner une impression de simplicité, alors que les conséquences d’un crédit demandent du recul. Je prendrais le temps de relire les montants, la durée et les conditions affichées avant toute validation. Pour un ménage, je vérifierais également que la mensualité reste supportable après les dépenses variables et les imprévus.
La troisième limite est liée à l’usage partagé. L’application peut aider deux personnes à discuter d’un projet, mais je ne l’utiliserais pas comme un tableau de bord commun sans règles. Elle n’a pas vocation à remplacer une conversation sur les priorités du foyer. Une interface ne peut pas décider si une voiture, des travaux ou un achat courant doit passer avant l’épargne de précaution.
Enfin, les utilisateurs qui ne sont pas clients de Cofidis risquent de trouver l’intérêt plus limité. Son contenu prend davantage de sens lorsqu’on souhaite gérer une relation existante ou explorer un projet associé à l’organisme. Pour une personne qui cherche seulement un suivi neutre de ses comptes, une solution bancaire généraliste ou un outil budgétaire indépendant sera plus logique.
Mon avis pour un usage quotidien et familial
Avec une note moyenne de 4,1 sur environ 2,7 milliers d’évaluations et plus d’un million d’installations, Cofidis bénéficie d’une présence solide auprès des utilisateurs Android. Ces chiffres ne remplacent pas l’expérience personnelle, mais ils montrent que l’application est suffisamment connue pour être un outil courant chez les clients concernés. Elle est gratuite, classée PEGI 3 et disponible depuis le 2 juillet 2014, avec une évolution régulière visible dans sa version actuelle.
Après l’avoir examinée sous l’angle d’un foyer, je la recommande surtout à une personne qui veut retrouver ses services Cofidis, préparer une simulation ou suivre un projet de financement sans multiplier les démarches. Elle est également pertinente lorsqu’un couple veut discuter d’un achat important à partir d’une base concrète, à condition de garder le budget général dans un outil séparé.
Je la conseillerais moins à quelqu’un qui cherche une application complète de gestion familiale, un suivi multi-banques ou une méthode détaillée de contrôle des dépenses quotidiennes. Dans ces cas, une application budgétaire spécialisée apportera une vision plus large. De même, pour une décision financière complexe, je privilégierais un accompagnement humain en complément de l’outil mobile.
Mon conseil final est simple : utilisez Cofidis pour ce qu’elle fait de plus naturellement, c’est-à-dire accéder à l’univers Cofidis et préparer ou suivre des projets liés au financement, à l’assurance et au prêt à la consommation. Pour un usage à plusieurs, discutez ensemble des objectifs, mais ne partagez pas automatiquement les accès. Le meilleur compromis est de coordonner les décisions sans effacer les frontières entre les comptes personnels. Avec cette règle, l’application peut devenir un appui pratique dans la vie du foyer, sans se faire passer pour un budget familial complet.
Avantages
- Suivi des demandes de crédit directement depuis l’application
- Catégorisation des dépenses pour mieux comprendre son budget
- Notifications utiles pour les échéances et opérations importantes
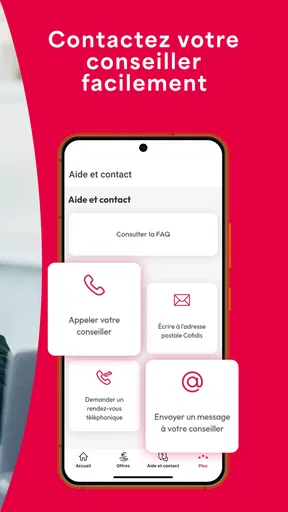
- Accès rapide aux coordonnées du service client Cofidis
- Interface adaptée aux petits écrans et à une utilisation quotidienne
Inconvénients
- Certaines fonctionnalités nécessitent un contrat Cofidis actif
- Les délais de réponse peuvent varier selon le type de demande
- L’application reste principalement centrée sur les produits Cofidis
- Des mises à jour peuvent modifier l’organisation des menus
- Une connexion internet est nécessaire pour consulter les données récentes
FAQ sur Cofidis, app crédit et budget
Qu’est-ce que l’application Cofidis, app crédit et budget permet de faire ?
L’application Cofidis, app crédit et budget permet aux clients de consulter leurs contrats de crédit, de suivre leurs remboursements et de vérifier l’état de leurs demandes depuis un smartphone. Elle offre également une vue d’ensemble des échéances, du montant restant dû et des opérations récentes. L’interface est pensée pour centraliser les informations importantes sans devoir contacter systématiquement le service client.
L’application Cofidis est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de l’application Cofidis est généralement gratuit depuis les boutiques officielles Android et iOS. Toutefois, son utilisation nécessite une connexion Internet, et les frais éventuels liés à votre forfait mobile peuvent s’appliquer. L’accès à l’application ne signifie pas que les produits de crédit sont gratuits : les intérêts, frais et conditions dépendent toujours du contrat souscrit auprès de Cofidis.
Comment se connecter à son compte Cofidis dans l’application ?
Pour accéder à votre espace personnel, vous devez utiliser vos identifiants Cofidis, généralement associés à votre numéro de client ou à votre adresse e-mail, ainsi qu’à votre mot de passe. Selon votre situation, une vérification supplémentaire peut être demandée pour protéger vos données. Si vous oubliez vos identifiants, l’application propose habituellement une procédure de récupération ou de réinitialisation sécurisée.
Peut-on demander un crédit ou suivre une demande depuis l’application Cofidis ?
L’application peut permettre de consulter certaines offres, d’effectuer une simulation ou de suivre l’avancement d’une demande de financement, selon les services disponibles pour votre profil et votre pays. Une simulation ne constitue pas une acceptation définitive : l’accord dépend de l’étude du dossier et des conditions appliquées. Avant toute souscription, il est important de lire attentivement le coût total et les modalités de remboursement.
L’application Cofidis protège-t-elle les données personnelles et les opérations financières ?
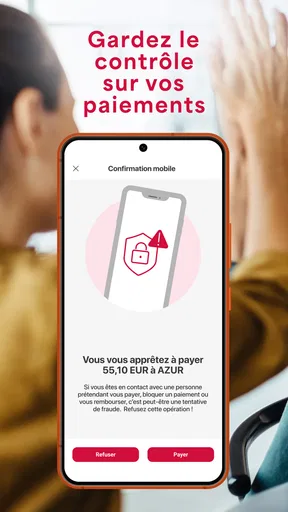
Cofidis met en place des mesures de sécurité destinées à protéger les informations personnelles et l’accès au compte, comme l’authentification, le chiffrement des échanges et, sur les appareils compatibles, la biométrie. Malgré cela, l’utilisateur doit rester vigilant : il est recommandé de télécharger l’application uniquement depuis Google Play ou l’App Store, de ne jamais communiquer ses codes et d’éviter les connexions sur des réseaux Wi-Fi publics non sécurisés.


